2018年中国生物质能发电市场分析报告——行业深度分析与发展趋势研究
一、引言
生物质能作为唯一可转化为气、液、固三种形态燃料的可再生能源,在中国能源结构转型和生态文明建设中占据重要地位。2018年,随着《生物质能发展“十三五”规划》进入攻坚阶段,以及环保督察常态化、煤电去产能等政策叠加影响,中国生物质能发电市场呈现出新的发展特征与竞争格局。与此生物质能资源数据库信息系统作为产业数字化的基础设施,正逐步成为优化项目选址、评估资源潜力、支撑政策制定的关键工具。本报告基于行业深度分析视角,系统梳理2018年中国生物质能发电市场现状、技术路线、区域布局、竞争态势,并结合资源数据库信息系统的建设应用,研判未来趋势,为从业者与投资者提供决策参考。
二、中国生物质能资源潜力与数据库信息系统建设
2.1 资源总量与分布特征
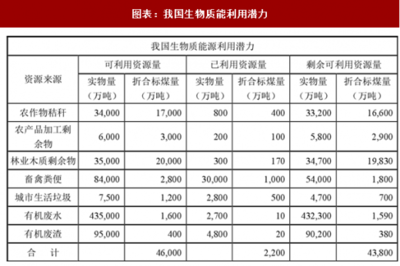
中国生物质能资源主要来源于农业废弃物(秸秆、稻壳、玉米芯等)、林业剩余物(薪材、采伐加工剩余物)、畜禽粪便、工业有机废水与城市有机垃圾。据估算,2018年全国可收集利用的农业秸秆约8.5亿吨,林业剩余物约3.5亿吨,畜禽粪污约38亿吨,城市生活垃圾清运量约2.3亿吨。资源分布呈现显著的区域不均衡性:华北、东北、华中地区秸秆资源富集;西南地区林业剩余物与畜禽粪便潜力大;华东、华南沿海城市生活垃圾与工业有机废物集中。
2.2 生物质能资源数据库信息系统架构
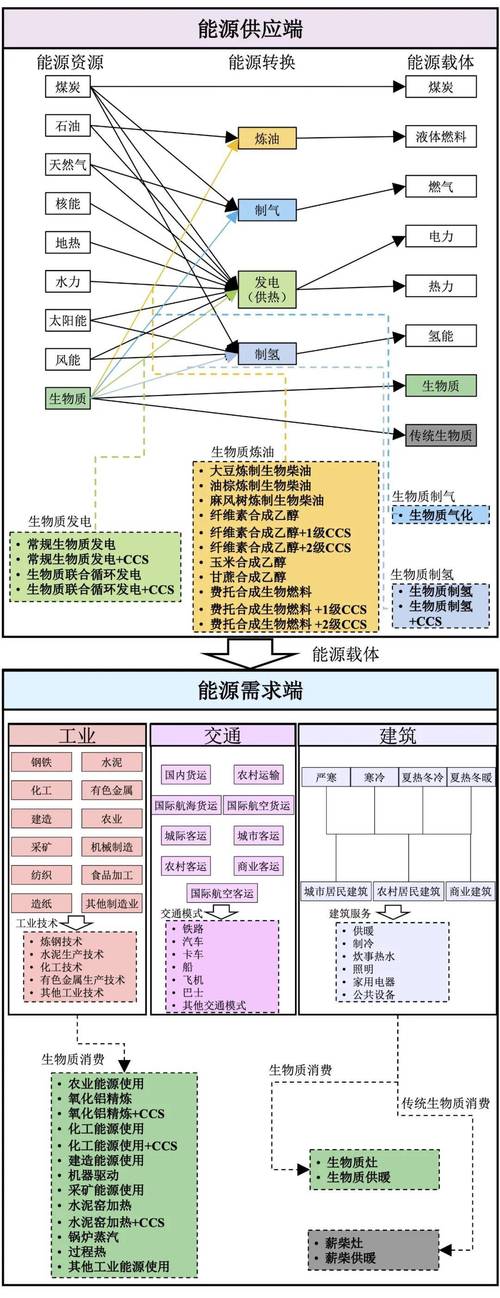
为准确评估资源可利用量,国家与地方层面逐步推进生物质能资源数据库信息系统建设。该系统通常采用“遥感解译+地面抽样+统计年鉴+物联网采集”的多源数据融合模式,包含四大模块:
- 资源数据层:整合土地利用、农作物产量、畜禽养殖量、垃圾清运量等基础数据,通过GIS空间化处理形成网格化资源密度图。
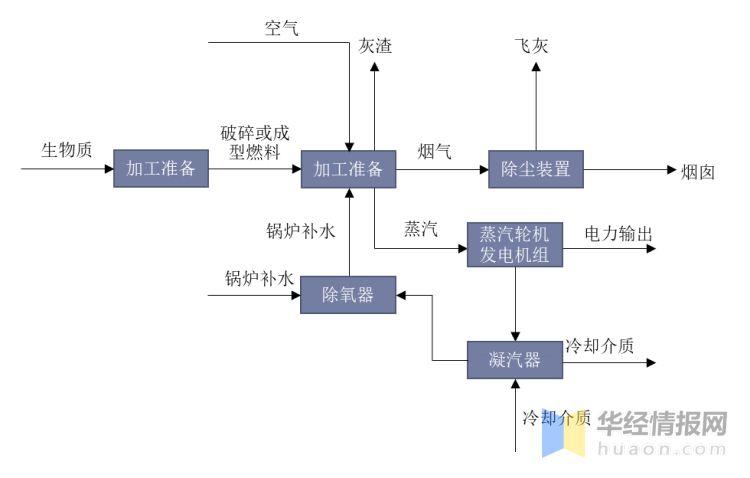
- 技术参数层:嵌入不同转化技术(直燃、气化、厌氧发酵、成型燃料)的收集半径、运输成本、能源转化效率等参数。
- 评估模型层:采用生命周期评价(LCA)与地理信息系统(GIS)耦合模型,计算区域技术可开发量与经济可开发量。
- 决策服务层:面向政府、企业、研究机构提供资源查询、选址推荐、潜力预测、政策模拟等功能。
2018年,部分省份(如山东、河南、黑龙江)已初步建成省级生物质能资源信息平台,但全国性共享互通尚未完全实现,数据标准与更新机制仍待完善。
三、2018年生物质能发电市场总体概况
3.1 装机规模与发电量
截至2018年底,中国生物质能发电累计装机容量约为1780万千瓦,同比增长约18.5%。其中,农林生物质直燃发电占比约55%,垃圾焚烧发电占比约38%,沼气发电及其他占比约7%。全年生物质能发电量约880亿千瓦时,占全部可再生能源发电量的6%左右。
3.2 区域分布
从区域看,华东地区(山东、江苏、浙江、安徽)装机占比最高,约31%;华中地区(河南、湖北、湖南)占比约22%;华南地区(广东、广西、海南)占比约15%;华北、东北、西南分别占比约12%、10%、10%。区域分布与资源禀赋、电网接入条件、地方补贴政策高度相关。
3.3 政策环境
2018年,国家发改委、能源局、财政部等部门出台多项政策:
- 《关于推动生物质热电联产县域清洁供热示范项目建设的通知》,鼓励生物质发电向热电联产转型。
- 《关于完善垃圾焚烧发电价格政策的通知》,明确垃圾焚烧发电统一执行每千瓦时0.65元标杆电价。
- 第八批可再生能源电价附加补助目录公布,但补贴资金缺口仍然较大,企业应收账款周期延长。
- 环保税开征,倒逼畜禽养殖、工业废水处理企业配套沼气发电。
四、行业深度分析
4.1 技术路线经济性对比
| 技术路线 | 装机占比 | 单位投资(元/kW) | 度电成本(元/kWh) | 主要制约因素 |
|---------|---------|----------------|----------------|------------|
| 农林直燃发电 | 55% | 8000-10000 | 0.65-0.75 | 燃料收集成本高、季节性波动 |
| 垃圾焚烧发电 | 38% | 15000-20000 | 0.55-0.70 | 入炉垃圾热值低、二噁英控制 |
| 沼气发电 | 5% | 12000-18000 | 0.70-0.90 | 原料预处理复杂、产气率不稳定 |
| 气化发电 | 2% | 9000-13000 | 0.80-1.00 | 焦油处理、系统稳定性差 |
4.2 竞争格局
2018年,行业集中度进一步提升。国有企业及大型民营集团占据主导:
- 第一梯队:中国光大国际、凯迪生态(虽陷入债务危机但仍保有大量资产)、绿色动力、伟明环保、瀚蓝环境。
- 第二梯队:桑德环境、启迪桑德、盛运环保、韶能股份等。
- 外资企业:威立雅、苏伊士等通过并购或合资参与垃圾焚烧市场。
农林生物质发电领域,民营企业占比更高,但受补贴拖欠影响,部分企业出现现金流困难。垃圾焚烧发电则因现金流稳定、政策优先保障,成为资本追逐热点。
4.3 投融资情况
2018年生物质能发电行业完成并购交易约25起,披露金额超120亿元。IPO方面,绿色动力、伟明环保等成功上市。融资租赁、绿色债券、ABS等工具得到应用,但整体融资成本仍高于风电、光伏。
4.4 资源数据库信息系统的行业应用案例
以山东省为例,2018年上线的“山东省生物质能资源信息管理系统”整合了全省136个县区的秸秆产量、畜禽存栏量、10公里收集半径内的可用资源量,并叠加电网接入点、热力需求点。该系统帮助某生物质发电企业优化厂址,使燃料运输成本降低12%,年增效益约500万元。类似系统在河南、黑龙江也开始试点,但在数据实时更新与跨部门共享方面仍有提升空间。
五、主要问题与挑战
- 补贴资金缺口巨大:截至2018年底,可再生能源补贴累计缺口超1000亿元,生物质发电企业普遍面临12-36个月的补贴拖欠。
- 燃料收集成本高:秸秆离田、储存、运输成本占运营成本60%以上,且与农业抢收、劳动力短缺矛盾突出。
- 技术瓶颈:沼气发电产气率低、气化发电焦油处理难、垃圾焚烧飞灰处置成本高。
- 资源数据分散:生物质能资源数据库信息系统缺乏统一标准,农业、林业、环保、能源部门数据壁垒明显。
- 环保与社会风险:垃圾焚烧“邻避效应”、生物质直燃排放争议、畜禽粪污处理二次污染。
六、发展趋势研判(2019-2023)
- 热电联产与综合能源服务:生物质发电将向热电联产、多能互补微网转型,提高能源利用效率。
- 垃圾焚烧持续扩张:城镇化推进与无害化处理需求推动垃圾焚烧发电装机保持10%以上增速,市场向县域下沉。
- 数字化与资源数据库深度融合:基于卫星遥感、物联网、大数据的生物质能资源信息平台将实现全国联网,支撑精准选址与智能调度。
- 补贴退坡与市场化交易:新增项目将逐步参与电力市场化交易,绿证交易、碳交易成为新收益来源。
- 技术升级:高效厌氧发酵、超临界气化、生物质制氢等前沿技术有望中试或示范。
- 行业整合加速:补贴拖欠将淘汰部分中小企业,头部企业通过并购扩大份额,国企入场趋势明显。
七、结论与建议
2018年中国生物质能发电市场在装机规模、政策体系、技术路线方面取得进展,但补贴拖欠、燃料成本、数据孤岛等问题制约了产业健康发展。生物质能资源数据库信息系统作为优化资源配置的重要工具,应加快国家统一标准制定,推动跨部门数据共享。建议:
- 政府层面:尽快解决补贴拖欠,建立可再生能源配额制与绿证交易衔接机制;统一生物质能资源数据标准,支持全国信息平台建设。
- 企业层面:积极布局热电联产与综合能源服务,利用资源数据库系统精细化管理燃料供应链,探索碳资产开发。
- 科研层面:突破焦油处理、高效发酵、飞灰资源化等关键技术,降低度电成本。
总体判断,中国生物质能发电行业正从规模化扩张向高质量发展转型,资源数据库信息系统将成为产业竞争力的核心要素之一。
如若转载,请注明出处:http://www.zhongfengkangweb.com/product/5.html
更新时间:2026-11-03 16:04:02