中国生物质能行业发展现状与趋势分析 开发利用迈向专业化、规模化新阶段
随着全球能源结构转型和“双碳”目标的深入推进,生物质能作为唯一可规模化替代化石能源的可再生碳源,在我国能源体系中的地位日益凸显。当前,中国生物质能行业已告别早期粗放式发展模式,在资源评估、技术路径、产业形态和政策体系等方面均呈现出显著的專業化与规模化特征,而生物质能资源数据库信息系统的建设正是这一进程的关键支撑。
一、行业发展现状:从分散利用到专业化、规模化开发
- 资源评估体系日趋完善,数据库信息系统夯实开发基础
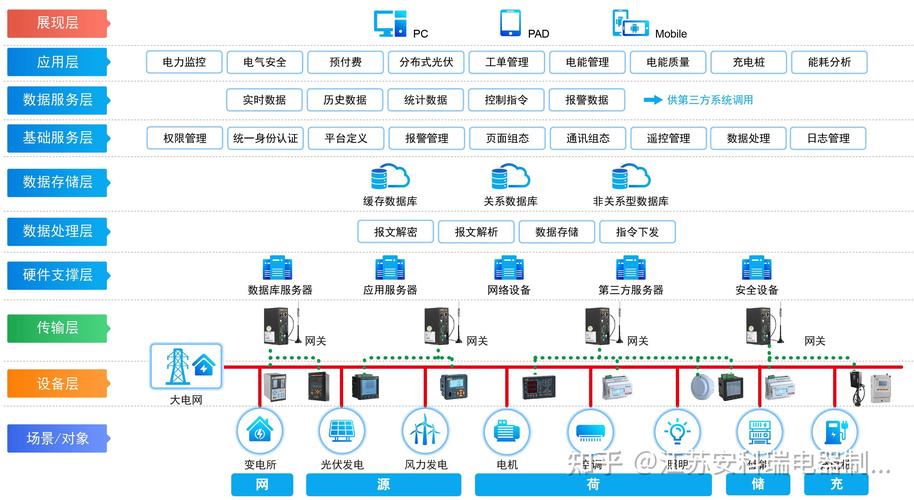
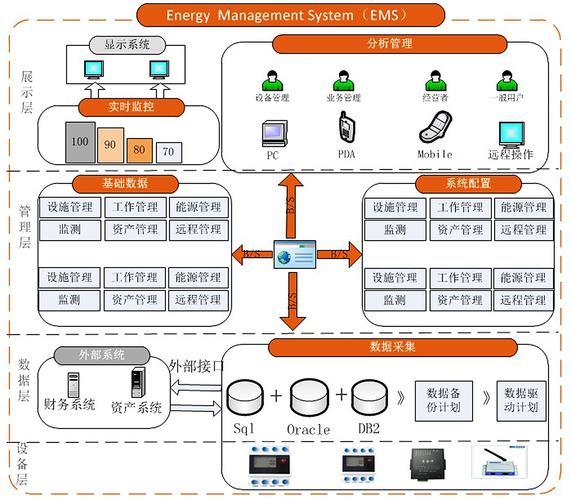
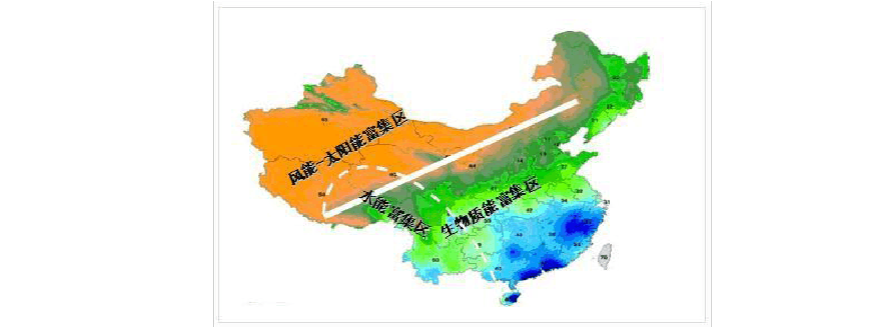
我国生物质能资源种类繁多、分布分散,准确掌握资源底数是规模化开发的前提。依托国家能源局、农业农村部及科研机构,我国已初步建成了覆盖农作物秸秆、畜禽粪污、林业剩余物、工业有机废弃物和城市生活垃圾等多品类的生物质能资源数据库信息系统。该系统整合遥感监测、地面调查与统计年鉴数据,实现了资源总量、空间分布和可获得性的动态评估。例如,通过县域尺度的秸秆资源台账,可精准匹配原料收储半径与电厂选址,显著降低项目前期论证成本。数据库信息系统的应用,使生物质能开发从“经验判断”转向“数据驱动”,为项目规模化布局提供了科学依据。
- 技术装备专业化水平显著提升
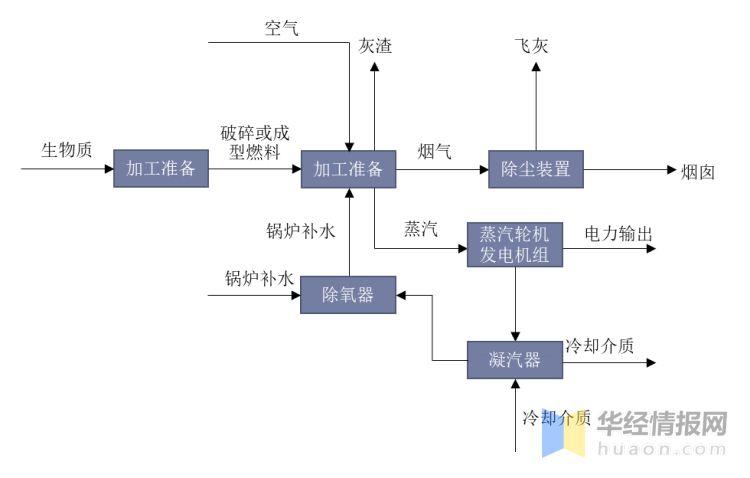
在直燃发电领域,高温高压循环流化床锅炉和生物质气化耦合发电技术日趋成熟,发电效率与燃料适应性持续优化。在非电利用方面,生物天然气(沼气提纯)和生物液体燃料(燃料乙醇、生物柴油、生物航煤)成为新的增长极。以生物天然气为例,规模化厌氧发酵装备、高效脱硫提纯装置已实现国产化,单厂处理规模从早期的千吨级跃升至十万吨级。燃料收储运环节的专业化机械设备(如秸秆打捆机、压块成型机)和标准化收储站模式逐步普及,解决了原料分散、收集成本高的瓶颈问题。
- 产业规模持续扩大,但仍存在结构性制约
截至2023年底,我国生物质发电累计装机容量约4500万千瓦,年发电量超1300亿千瓦时,连续多年位居全球第一;生物天然气年产量约3亿立方米,生物液体燃料年产量约400万吨。行业规模化发展仍面临多重制约:一是原料收储成本占运营总成本的60%–70%,季节性波动和跨区域收集导致经济性不稳定;二是部分项目受补贴退坡影响,盈利模式尚未完全转向市场化;三是标准体系尚不健全,尤其在生物天然气入管网、生物航煤认证等环节缺乏统一规范。
二、发展趋势:专业化深化与规模化升级并行
- 资源数据库向智慧化、平台化演进
生物质能资源数据库信息系统将从静态统计向动态监测与智能调度升级。通过物联网传感器实时采集土壤墒情、作物产量及废弃物产生量,结合气象数据和遥感影像,构建“资源地图+供需匹配+物流优化”一体化平台。该平台可支持多能互补场景下的生物质能调度,例如在县域范围内协调秸秆直燃电厂、生物天然气项目和有机肥厂之间的原料分配,实现资源梯级利用与价值最大化。
- 开发模式向规模化、集约化转型
单一项目的小规模分散开发正逐步被工业园区级或县域级的综合生物质能利用模式取代。典型路径包括:建设“生物质热电联产+生物天然气+有机肥”循环经济产业园,实现原料全量消纳和产品多元输出;推动生物质能与风电、光伏互补运行,提升区域可再生能源渗透率与电网稳定性。规模化开发还有利于摊薄物流与管理成本,吸引社会资本参与,形成可持续的商业模式。
- 非电利用加速产业化,高值化产品成为重点
在发电补贴退坡背景下,生物质能的非电应用(生物天然气、生物航煤、绿色甲醇等)受到政策倾斜。随着欧盟碳边境调节机制(CBAM)和国际航空碳抵消计划(CORSIA)的推进,绿色燃料市场需求快速攀升。我国已启动生物航煤商业化试点,生物天然气纳入全国绿证交易体系的研究工作正在推进。高值化利用不仅能提升项目经济性,也是行业规模化发展的核心驱动力之一。
- 政策与市场机制协同优化
预计未来政策将更注重精准激励与环境价值变现。一方面,通过中央财政与地方配套结合,支持原料收储体系建设和标准制定;另一方面,加快推动生物质能参与碳市场和绿证交易,使生态效益转化为经济效益。随着《可再生能源法》修订和地方性法规完善,生物质能项目的用地、环评和入网许可流程有望进一步简化。
三、
中国生物质能行业正处于从规模扩张向高质量发展的关键转折期。资源数据库信息系统的深度应用,正在重塑从资源评估、项目选址到生产运营的全链条,为专业化分工和规模化布局注入新动力。只有坚持以科技创新增强核心竞争力、以数据系统提升资源配置效率、以市场机制稳定投资预期,方能推动生物质能真正成为我国清洁能源体系中具有坚实支撑作用的支柱之一,为实现碳达峰碳中和目标贡献生物质力量。
如若转载,请注明出处:http://www.zhongfengkangweb.com/product/31.html
更新时间:2026-11-03 23:23:08